· 9 דקות קריאה
- ביטוח מקיף הוא עמוד תווך קריטי להגנה על נכסים, ציוד יקר והון אנושי, ומהווה כלי מרכזי להפחתת סיכונים בפרויקטים של עבודות עפר ובנייה.
- פוליסה מקיפה מעניקה כיסוי רחב לנזקי רכוש (כולל העבודה עצמה וציוד צמ"ה), חבות כלפי צד ג', וחבות מעבידים, ובכך מבטיחה רציפות תפעולית ויציבות פיננסית.
- בחירה מושכלת של פוליסת ביטוח מותאמת אישית לצרכי קבלן עבודות עפר חיונית לשמירה על שלמות הפרויקט וראש שקט לבעלי העסק ולמזמינים.
- הבנת סוגי הכיסויים השונים, כגון "כל הסיכונים לקבלן", "ביטוח צמ"ה" ו"חבות מעבידים", מאפשרת התאמה מדויקת והגנה מיטבית מפני תרחישים בלתי צפויים.
- השקעה בביטוח מקיף היא החלטה עסקית אסטרטגית, לא רק הוצאה, התורמת לבניית מוניטין חיובי, הגדלת יכולת התמודדות במכרזים ותמיכה בצמיחה ארוכת טווח.
הקדמה: בונים בביטחון – מדוע ביטוח מקיף אינו בגדר המלצה בענף הבנייה?
עולם עבודות העפר והבנייה טומן בחובו סיכונים רבים ומורכבים, החל מהפעלת ציוד מכני כבד ויקר ועד לביצוע פרויקטים תת-קרקעיים. כל שלב בעבודה, מקידוח בנטונייט ועד סלילת אספלט, מלווה באתגרים פוטנציאליים משמעותיים. תאונות עבודה, תקלות בלתי צפויות בציוד, ונזקים לצד שלישי, הם חלק מהמציאות בענף זה. בדיוק כאן נכנס לתמונה ביטוח מקיף – רשת הביטחון החיונית המגנה לא רק על ההשקעות הכספיות העצומות, אלא גם על הציוד, הפרויקטים עצמם, והחשוב מכל, על האנשים המעורבים בתהליך. עבור קבלן עבודות עפר, הבנת חשיבותו של ביטוח מקיף אינה רק עמידה בדרישות חוק, אלא אסטרטגיה עסקית חכמה. מאמר זה יצלול לעומק משמעותו של ביטוח מקיף, ידגים כיצד הוא מגן על עתיד העסק ויאפשר לכם לבנות בביטחון ובשקט נפשי.
הבנת ביטוח מקיף בענף עבודות העפר והבנייה
ביטוח מקיף בענף הבנייה ועבודות העפר הוא כלי הגנה מותאם אישית לאופי הייחודי והמסוכן של העבודות. הוא נועד לספק מענה למגוון רחב של אירועים בלתי צפויים שיכולים לגרום להפסדים כספיים כבדים, עיכובים משמעותיים בפרויקט, ואף להליכים משפטיים מורכבים. קבלנים המבצעים עבודות פינוי קרקע, קידוחים (כמו קידוחי בנטונייט), חפירות, השכרת בובקאט ושופל, והקמת מבנים תת-קרקעיים כגון מרתפים ובורות ספיגה, מתמודדים יום-יום עם סיכונים עצומים.
השימוש בציוד כבד ויקר ערך, מעורבות צוותי עבודה רבים, והאינטראקציה המתמדת עם סביבות עבודה מורכבות ועתירות סכנות, הופכים את הביטוח המקיף לרכיב בלתי נפרד מכל אסטרטגיית ניהול סיכונים. הוא מספק כיסוי לנזקים שונים העלולים להיגרם במהלך הפרויקט – מנזק לציוד עצמו, דרך פגיעות בגוף או ברכוש של עובדים או צדדים שלישיים, ועד לכשלים מבניים או טעויות קריטיות בביצוע. דמיינו תרחיש שבו מחפרון ניזוק קשות או שבמהלך הריסת מבנה, רסיסים פוגעים ברכב סמוך; ללא ביטוח מתאים, התוצאות הכלכליות עלולות להיות הרסניות. הבנה מעמיקה של הכיסויים הללו היא הצעד הראשון להגנה אפקטיבית ויציבות מתמשכת לעסק ולפרויקטים שלכם.
סוגי כיסויים מרכזיים בביטוח מקיף לפרויקטי בנייה ועפר
פוליסות ביטוח מקיף מורכבות ממספר רבדים של כיסויים, שכל אחד מהם מגן מפני סוג אחר של סיכון. עבור קבלן עבודות עפר, הכרה והבנה מעמיקה של הכיסויים המרכזיים הללו קריטית לתכנון הגנה אפקטיבית וכוללת:
- ביטוח "כל הסיכונים" לקבלן (Contractor's All Risks - CAR): זוהי אבן היסוד של כל פוליסת ביטוח מקיף בענף. פוליסת CAR מכסה נזקים פיזיים בלתי צפויים ופתאומיים לעבודות עצמן (כולל חומרים באתר, מבנים זמניים) ולציוד בנייה הנדסי (צמ"ה). הכיסוי רחב וכולל אירועים כמו שריפה, הצפה, גניבה, נזקי סערה, כשל תפעולי או טעות אנוש. לדוגמה, בפרויקט הקמת מרתפים, אם קירות חפירה קורסים, פוליסת CAR תספק מענה.
- ביטוח צד ג' (Third-Party Liability): כיסוי זה מגן על הקבלן מפני תביעות בגין נזקי גוף או רכוש שנגרמו לצדדים שלישיים (שאינם עובדי הקבלן), כתוצאה ישירה מפעילותו באתר. לדוגמה, אם במהלך סלילת אספלט, מכונה פוגעת ברכב חונה, או שבמהלך הריסת מבנים, חלקים פוגעים ברכוש סמוך או בעוברי אורח. כיסוי זה חיוני במיוחד באזורים עירוניים.
- ביטוח חבות מעבידים (Employer's Liability): ביטוח זה נועד להגן על הקבלן מפני תביעות של עובדים שנפגעו או חלו במהלך עבודתם, במידה והקבלן נמצא אחראי לפגיעה. בין אם מדובר בעובדים קבועים או בפועלים המוזמנים לפי יום לצורך השכרת בובקאט או שופל, הקבלן נושא באחריות לשלומם. כיסוי זה מבטיח פיצוי לעובדים ומגן על הקבלן מתביעות יקרות.
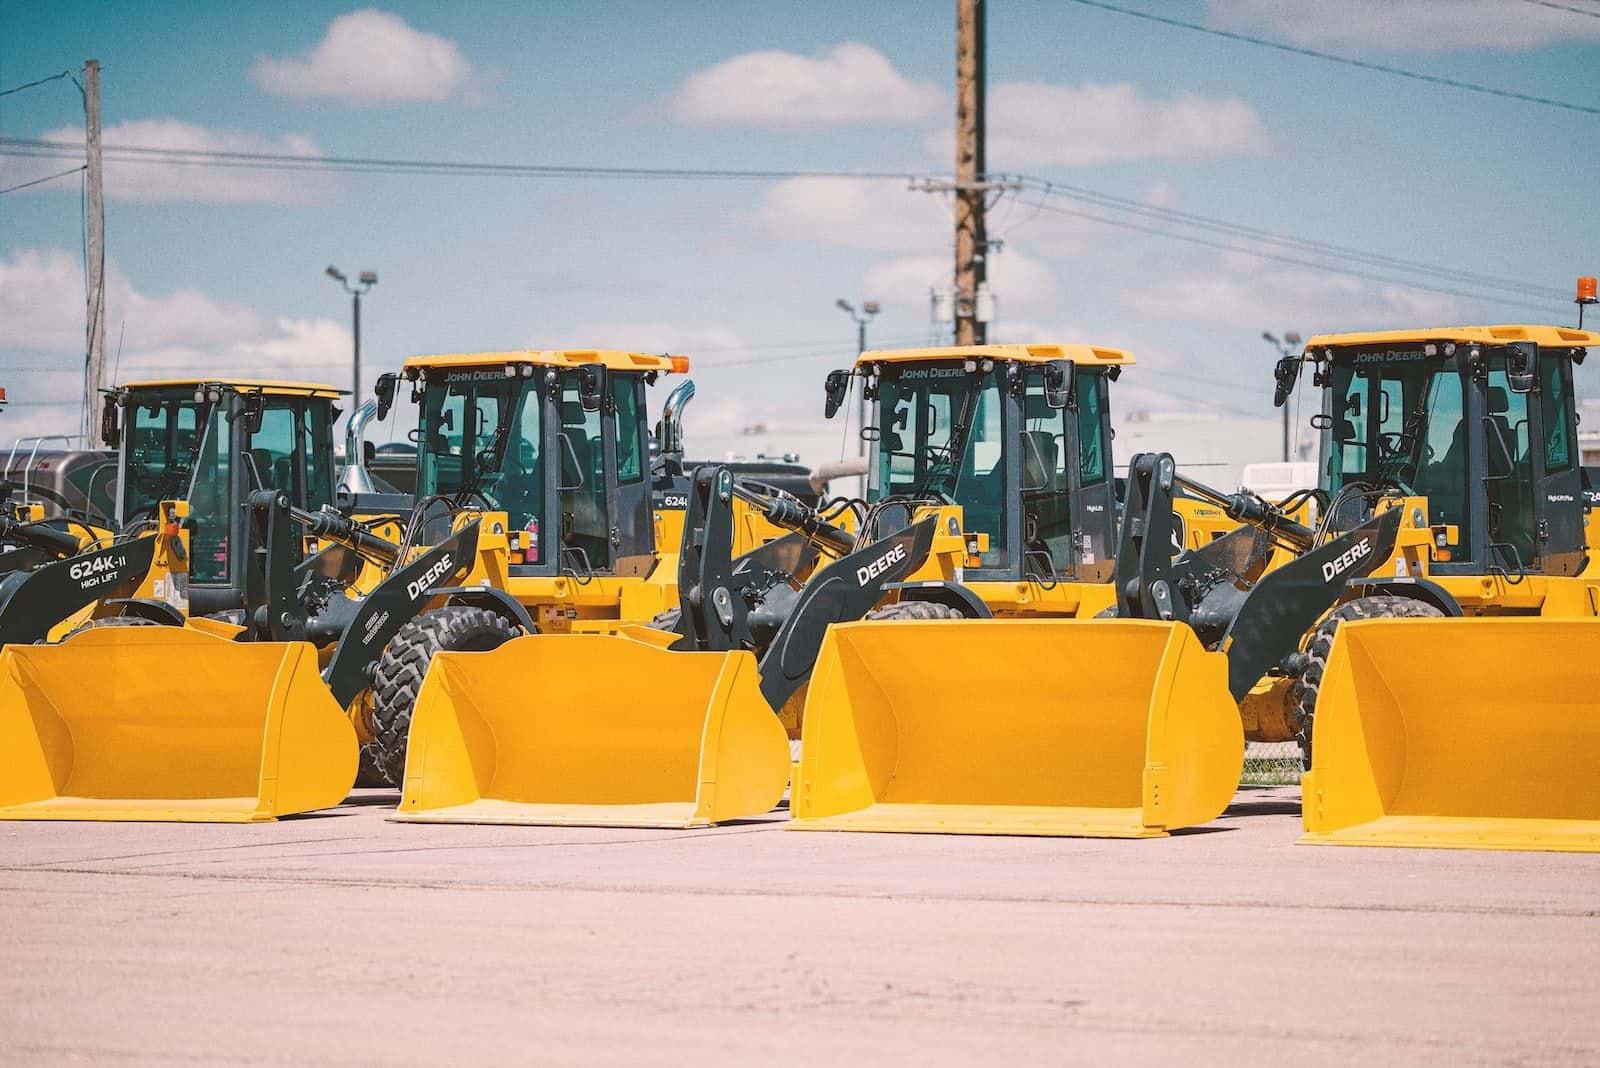
- ביטוח ציוד מכני הנדסי (צמ"ה): ביטוח זה מגן ספציפית על הציוד הכבד והיקר של הקבלן – מחפרים, דחפורים, בובקאטים, שופלים וטרקטורים. ציוד זה הוא ליבת הפעילות של קבלן עבודות עפר, ותקלה, נזק מכני, גניבה, או נזק מתאונה עלולים להשבית את העבודה ולגרור הפסדים כבדים. ביטוח הצמ"ה מכסה את עלויות התיקון או ההחלפה.
התאמת שילוב הכיסויים הנכון לפרויקטים הספציפיים ולהשירותים שלנו היא מפתח להגנה מקיפה ויעילה. יש לוודא שהפוליסה מספקת מענה הולם לכלל הסיכונים הפוטנציאליים תוך כדי התייעצות עם מומחי ביטוח בעלי ניסיון בענף.
ההשפעה הכלכלית של היעדר ביטוח מקיף
ההחלטה שלא לרכוש ביטוח מקיף מספק, או לרכוש פוליסה חסרה, עלולה להיות בעלת השלכות הרסניות עבור קבלן עבודות עפר. כאשר מתרחש אירוע בלתי צפוי – בין אם זו תאונה קשה באתר, נזק בלתי הפיך לציוד יקר ערך כמו דחפור, או תביעת ענק מצד שלישי – העלויות עלולות להאמיר במהירות ולסכן את קיומו הכלכלי של העסק. לדוגמה, נזק למחפרון יקר יכול לעלות מאות אלפי שקלים בתיקון או החלפה, ללא עלות השבתה ואובדן הכנסות מפרויקטים. תביעת צד ג' על פגיעה ברכוש או בגוף עלולה להגיע למיליוני שקלים, ולהוביל להליכים משפטיים ארוכים.
מעבר לעלויות הישירות של תיקונים ופיצויים, היעדר ביטוח משפיע גם על רציפות העבודה. פרויקטים עשויים להיעצר, לוחות זמנים מתעכבים, והמוניטין של הקבלן נפגע אנושות. לקוחות פוטנציאליים יחששו להתקשר עם קבלן שאינו מבוטח כראוי. בטווח הארוך, היעדר ביטוח עלול להגביל באופן דרמטי את יכולת הצמיחה של העסק, להקשות על קבלת פרויקטים גדולים, ואף להוביל לפשיטת רגל. עלות הפרמיה של ביטוח מקיף, על אף שנראית כהוצאה, היא למעשה השקעה חכמה ואסטרטגית המונעת הפסדים אדירים ומבטיחה את שרידותו ורווחיותו של העסק.
ביטוח מקיף ככלי לניהול סיכונים ותכנון פרויקטים
מעבר להיותו רשת ביטחון פיננסית חיונית, ביטוח מkiף משמש ככלי אסטרטגי מהמעלה הראשונה בניהול סיכונים ובתכנון קפדני של פרויקטים בענף הבנייה ועבודות העפר. קבלן עבודות עפר שמחזיק בפוליסות ביטוח מקיפות ועדכניות משדר לכל העוסקים במלאכה – למזמיני העבודה, לבנקים, לספקים ולעובדים – אמינות, מקצועיות ואחריות בלתי מתפשרת. תכונה זו חיונית במיוחד בעת התמודדות על פרויקטים גדולים ומורכבים, בהם המזמין דורש לרוב, ובצדק, הוכחות לביטוחים תקפים ובסכומים הולמים.
היכולת להציג כיסוי ביטוחי הולם מאפשרת לקבלן לגשת למכרזים יוקרתיים ורווחיים יותר, ולבצע עבודות עפר בהיקפים גדולים יותר, כולל פרויקטים ממשלתיים או תשתיות. הוא מפחית באופן ניכר את חשיפת הסיכון עבור המזמין, ובכך בונה אמון ומחזק את המוניטין של הקבלן כשותף עסקי אמין ואחראי. יתרה מכך, ביטוח מקיף יכול להקל משמעותית על קבלת מימון מגופים בנקאיים, שכן הוא מפחית את הסיכון הכלכלי הכרוך בפרויקט. למעשה, פוליסת ביטוח מקיף היא חלק בלתי נפרד מתוכנית עסקית אחראית ומוצלחת, המסייעת להבטיח את יציבותה הפיננסית של החברה וצמיחתה המתמדת. זוהי דרך להראות שאתם לא רק מבצעים עבודה מצוינת, אלא גם עושים זאת באחריות מלאה ובמחשבה קדימה.
בחירת פוליסת הביטוח הנכונה: מה חשוב לבדוק?
בחירת פוליסת ביטוח מקיף אינה עניין של מה בכך; היא דורשת בחינה מעמיקה, השוואת תנאים והתאמה אישית קפדנית לצרכים הספציפיים של העסק והפרויקטים. קבלן עבודות עפר חייב לוודא שהפוליסה הנבחרת מעניקה כיסוי אופטימלי, ללא חורים או סעיפי חריגה בלתי צפויים שעלולים להותיר אותו חשוף ברגע האמת. הנה כמה דגשים קריטיים שיש לבחון בקפידה:
- התאמה לסוג הפרויקט: ודאו שהפוליסה מותאמת באופן מדויק לסוג העבודות שאתם מבצעים. האם אתם עוסקים בהריסת מבנים, סלילת אספלט, קידוחי בנטונייט או הקמת בורות ספיגה? כל אחד מסוגי העבודות דורש התייחסות ספציפית בכיסוי.
- סכומי ביטוח מספקים: ודאו שסכומי הביטוח מספיקים כדי לכסות את הנזק המקסימלי האפשרי לציוד, לעבודות, ולתביעות צד ג'. חסך בסכום הביטוח עלול להותיר אתכם עם חשיפה כספית משמעותית.
- גובה ההשתתפות העצמית: בדקו את גובה ההשתתפות העצמית. איזון נכון בין עלות הפרמיה לבין הסכום שאתם מוכנים לשלם במקרה נזק הוא קריטי.
- החרגות וסייגים: קראו בעיון רב את סעיפי ההחרגות בפוליסה. מה הביטוח אינו מכסה? חריגות נפוצות יכולות לכלול נזקים כתוצאה מכוח עליון מסוים או מליקויי תכנון. הבנה מדויקת של סעיפים אלו מונעת הפתעות.
- כיסויים והרחבות נוספות: שקלו הוספת הרחבות ספציפיות, כגון כיסוי לנזקים עקיפים (אובדן רווחים כתוצאה מהשבתת ציוד) או כיסוי לתכנון הנדסי אם רלוונטי.
- התייעצות עם מומחי ביטוח: מומלץ בחום לפנות לסוכן ביטוח המתמחה בענף הבנייה ועבודות העפר. הוא יוכל לנתח את הצרכים הספציפיים שלכם, להשוות הצעות מחיר ולהמליץ על הפוליסה המתאימה ביותר. אנו מזמינים אתכם לבחון את השירותים שלנו ולהבין כיצד אנו פועלים בסטנדרטים הגבוהים ביותר גם בתחום הביטוח, כדי להבטיח את הגנת הפרויקט שלכם.
מעבר לחובה: ביטוח כשותף אסטרטגי לצמיחה עסקית
בעוד שביטוח מקיף נתפס לעיתים קרובות כדרישת חובה רגולטורית או כנטל כלכלי, חשוב לאמץ פרספקטיבה רחבה יותר ולראות בו שותף אסטרטגי ואף מנוע צמיחה משמעותי עבור עסק של קבלן עבודות עפר. חברה מבוטחת היטב מגלמת אחריות, שקיפות ומקצועיות, תכונות המושכות באופן טבעי לקוחות ומשקיעים פוטנציאליים. כאשר אתם מציגים יכולת ביטוחית חזקה, אתם מבטיחים למזמינים שאפילו במקרה של תקלה חמורה, העבודה תוכל להימשך, הנזקים יטופלו במהירות, והפרויקט יושלם בהצלחה, תוך שמירה מלאה על המוניטין המקצועי של הקבלן.
האבטחה הפיננסית שמעניק הביטוח מאפשרת לקבלנים לקבל החלטות עסקיות נועזות יותר, להשקיע בציוד חדשני ויקר (כמו דחפורים ומחפרים מתקדמים), ולקחת על עצמם פרויקטים מאתגרים ורווחיים יותר, בידיעה שיש גב כלכלי חזק. הוא משחרר את הקבלן ואת צוות הניהול מדאגות מתמידות מפני אסונות פיננסיים פוטנציאליים, ומאפשר התמקדות מלאה בליבת העבודה – ביצוע בנייה איכותית, עמידה בלוחות זמנים, ושביעות רצון לקוחות. במובן זה, ביטוח מקיף תומך בצמיחה ארוכת טווח, משפר את מערכות היחסים עם ספקים ולקוחות, ומספק יתרון תחרותי משמעותי בשוק תובעני. כשאתם פונים אלינו לביצוע עבודות עפר, אתם יודעים שאתם עובדים עם גוף שמבין לעומק את חשיבות הביטחון, האחריות והמקצועיות בכל שלבי הפרויקט.
שאלות ותשובות נפוצות על ביטוח מקיף בענף הבנייה והעפר
למה קבלן עבודות עפר צריך ביטוח מקיף?
קבלן עבודות עפר פועל בסביבת סיכונים גבוהה ביותר הכוללת ציוד כבד, חפירות עמוקות ואינטראקציה עם צדדים שלישיים. ביטוח מקיף מגן על הקבלן מפני נזקים לציוד, נזקים פיזיים לעבודות, תביעות בגין נזקי גוף או רכוש לצד ג' ותביעות חבות מעבידים. הוא חיוני לשמירה על יציבות פיננסית והגנה מפני השלכות משפטיות וכלכליות הרסניות.
מה ההבדל בין ביטוח "כל הסיכונים" לביטוח צד ג'?
ביטוח "כל הסיכונים" לקבלן (CAR) מכסה נזקים פיזיים שנגרמו לעבודות הבנייה עצמן (כולל חומרים וציוד באתר) כתוצאה ממגוון רחב של סיכונים בלתי צפויים. לעומת זאת, ביטוח צד ג' מכסה אחריות משפטית של הקבלן כלפי צדדים שלישיים בגין נזקי גוף או רכוש שנגרמו להם כתוצאה מפעילות הקבלן.
האם ביטוח מקיף מכסה גם נזקים לציוד שלי?
כן, בהחלט. פוליסת ביטוח מקיף מותאמת בדרך כלל לכלול גם ביטוח ציוד מכני הנדסי (צמ"ה), המגן על ציוד כבד כמו מחפרים, דחפורים ובובקאטים מפני נזקים שונים (תאונות, גניבה, קלקולים מכניים). זהו כיסוי חיוני עבור קבלן עבודות עפר, שכן הציוד הוא ליבת הפעילות שלו.
מה קורה אם אין לי ביטוח מקיף וקורה נזק בפרויקט?
ללא ביטוח מקיף, כל נזק שייגרם בפרויקט – בין אם זה נזק לציוד, פגיעה בעובד, או נזק לרכוש/גוף של צד ג' – יוטל במלואו על הקבלן. הדבר עלול לגרור הוצאות כספיות אדירות (תיקונים, פיצויים, הוצאות משפט), להביא להפסקת העבודה, לפגיעה חמורה במוניטין העסקי, ואף לסכנה כלכלית ממשית לעסק כולו.
כיצד אוכל לבחור את פוליסת הביטוח המקיף הטובה ביותר עבור העסק שלי?
בחירה נכונה דורשת הבנה מעמיקה של צרכי העסק הספציפיים ושל אופי הפרויקטים. חשוב לבדוק את היקף הכיסויים, סכומי הביטוח, גובה ההשתתפות העצמית וסעיפי ההחרגות. מומלץ ביותר לפנות לסוכן ביטוח מומחה בענף הבנייה ועבודות העפר, שיכול לסייע בהתאמת הפוליסה האופטימלית לצרכים שלכם. אל תהססו צור קשר לקבלת ייעוץ והכוונה בנושאים אלו.